Tributário · ITBI
STF conclui julgamento sobre ITBI na integralização de imóveis, mas cobrança sobre o “excedente” segue em disputa
O Tema 1.348 estende a imunidade do ITBI mesmo às sociedades com atividade imobiliária preponderante. As teses fixadas pelo Supremo, no entanto, deixam em aberto o tratamento do imposto aplicado pelas prefeituras que cobram sobre a diferença entre o valor integralizado ao capital social e a avaliação de mercado municipal.
Ruth Ferreira Caus, advogada (OAB/MG 248.316) e sócia fundadora·Publicado em
O Supremo Tribunal Federal concluiu em 19 de outubro o julgamento do Tema 1.348 da repercussão geral. Foi decidido que a integralização de imóveis ao capital social é imune ao ITBI mesmo quando a sociedade que os recebe tem como atividade preponderante a compra e venda ou a locação de imóveis. A decisão alcança incorporadoras, imobiliárias e holdings patrimoniais, a quem muitas prefeituras negavam a imunidade por causa da atividade imobiliária.
A tese, fixada por maioria, mantém dois limites. (1) A imunidade continua restrita ao valor do capital social, como o STF já havia definido em 2020 no Tema 796, e (2) o município pode afastá-la se demonstrar, no caso concreto, simulação ou fraude à lei. É no primeiro limite que as prefeituras têm cobrado o ITBI: sobre a diferença entre o valor integralizado e a avaliação municipal do imóvel.
A imunidade na Constituição
A Constituição é o documento pelo qual o povo atribui poder aos seus representantes. Em matéria tributária, ela não cria impostos: distribui entre a União, os estados, o Distrito Federal e os municípios os poderes de instituí-los, o que se chama de competência tributária. Neste sentido, no art. 156, II, os municípios receberam o poder de instituir o ITBI sobre a transmissão de bens imóveis.
A competência é apenas uma autorização. Para que o imposto exista, o município precisa editar uma lei ordinária que descreva o fato tributável, quem é o pagador, a base de cálculo e a alíquota. Só o fato descrito na lei de incidência tributária, dentro dos limites da competência outorgada pela Constituição, é fato gerador do ITBI.
A própria Constituição, porém, ressalva situações em que o município não tem competência alguma para instituir o imposto. É o que se chama de imunidade, uma limitação constitucional ao poder de tributar.
É preciso diferenciar a imunidade da isenção, que, por sua vez, é outro instituto jurídico: é concedida por lei específica do próprio ente que detém a competência, aprovada pelo seu Poder Legislativo, sobre um fato que esse ente poderia tributar.
No ITBI, é lei municipal, votada pela Câmara de Vereadores e sancionada pelo prefeito, e outra lei municipal pode revogá-la. A União não pode isentar tributo municipal. A imunidade está na Constituição, e nenhuma lei municipal pode alcançá-la.
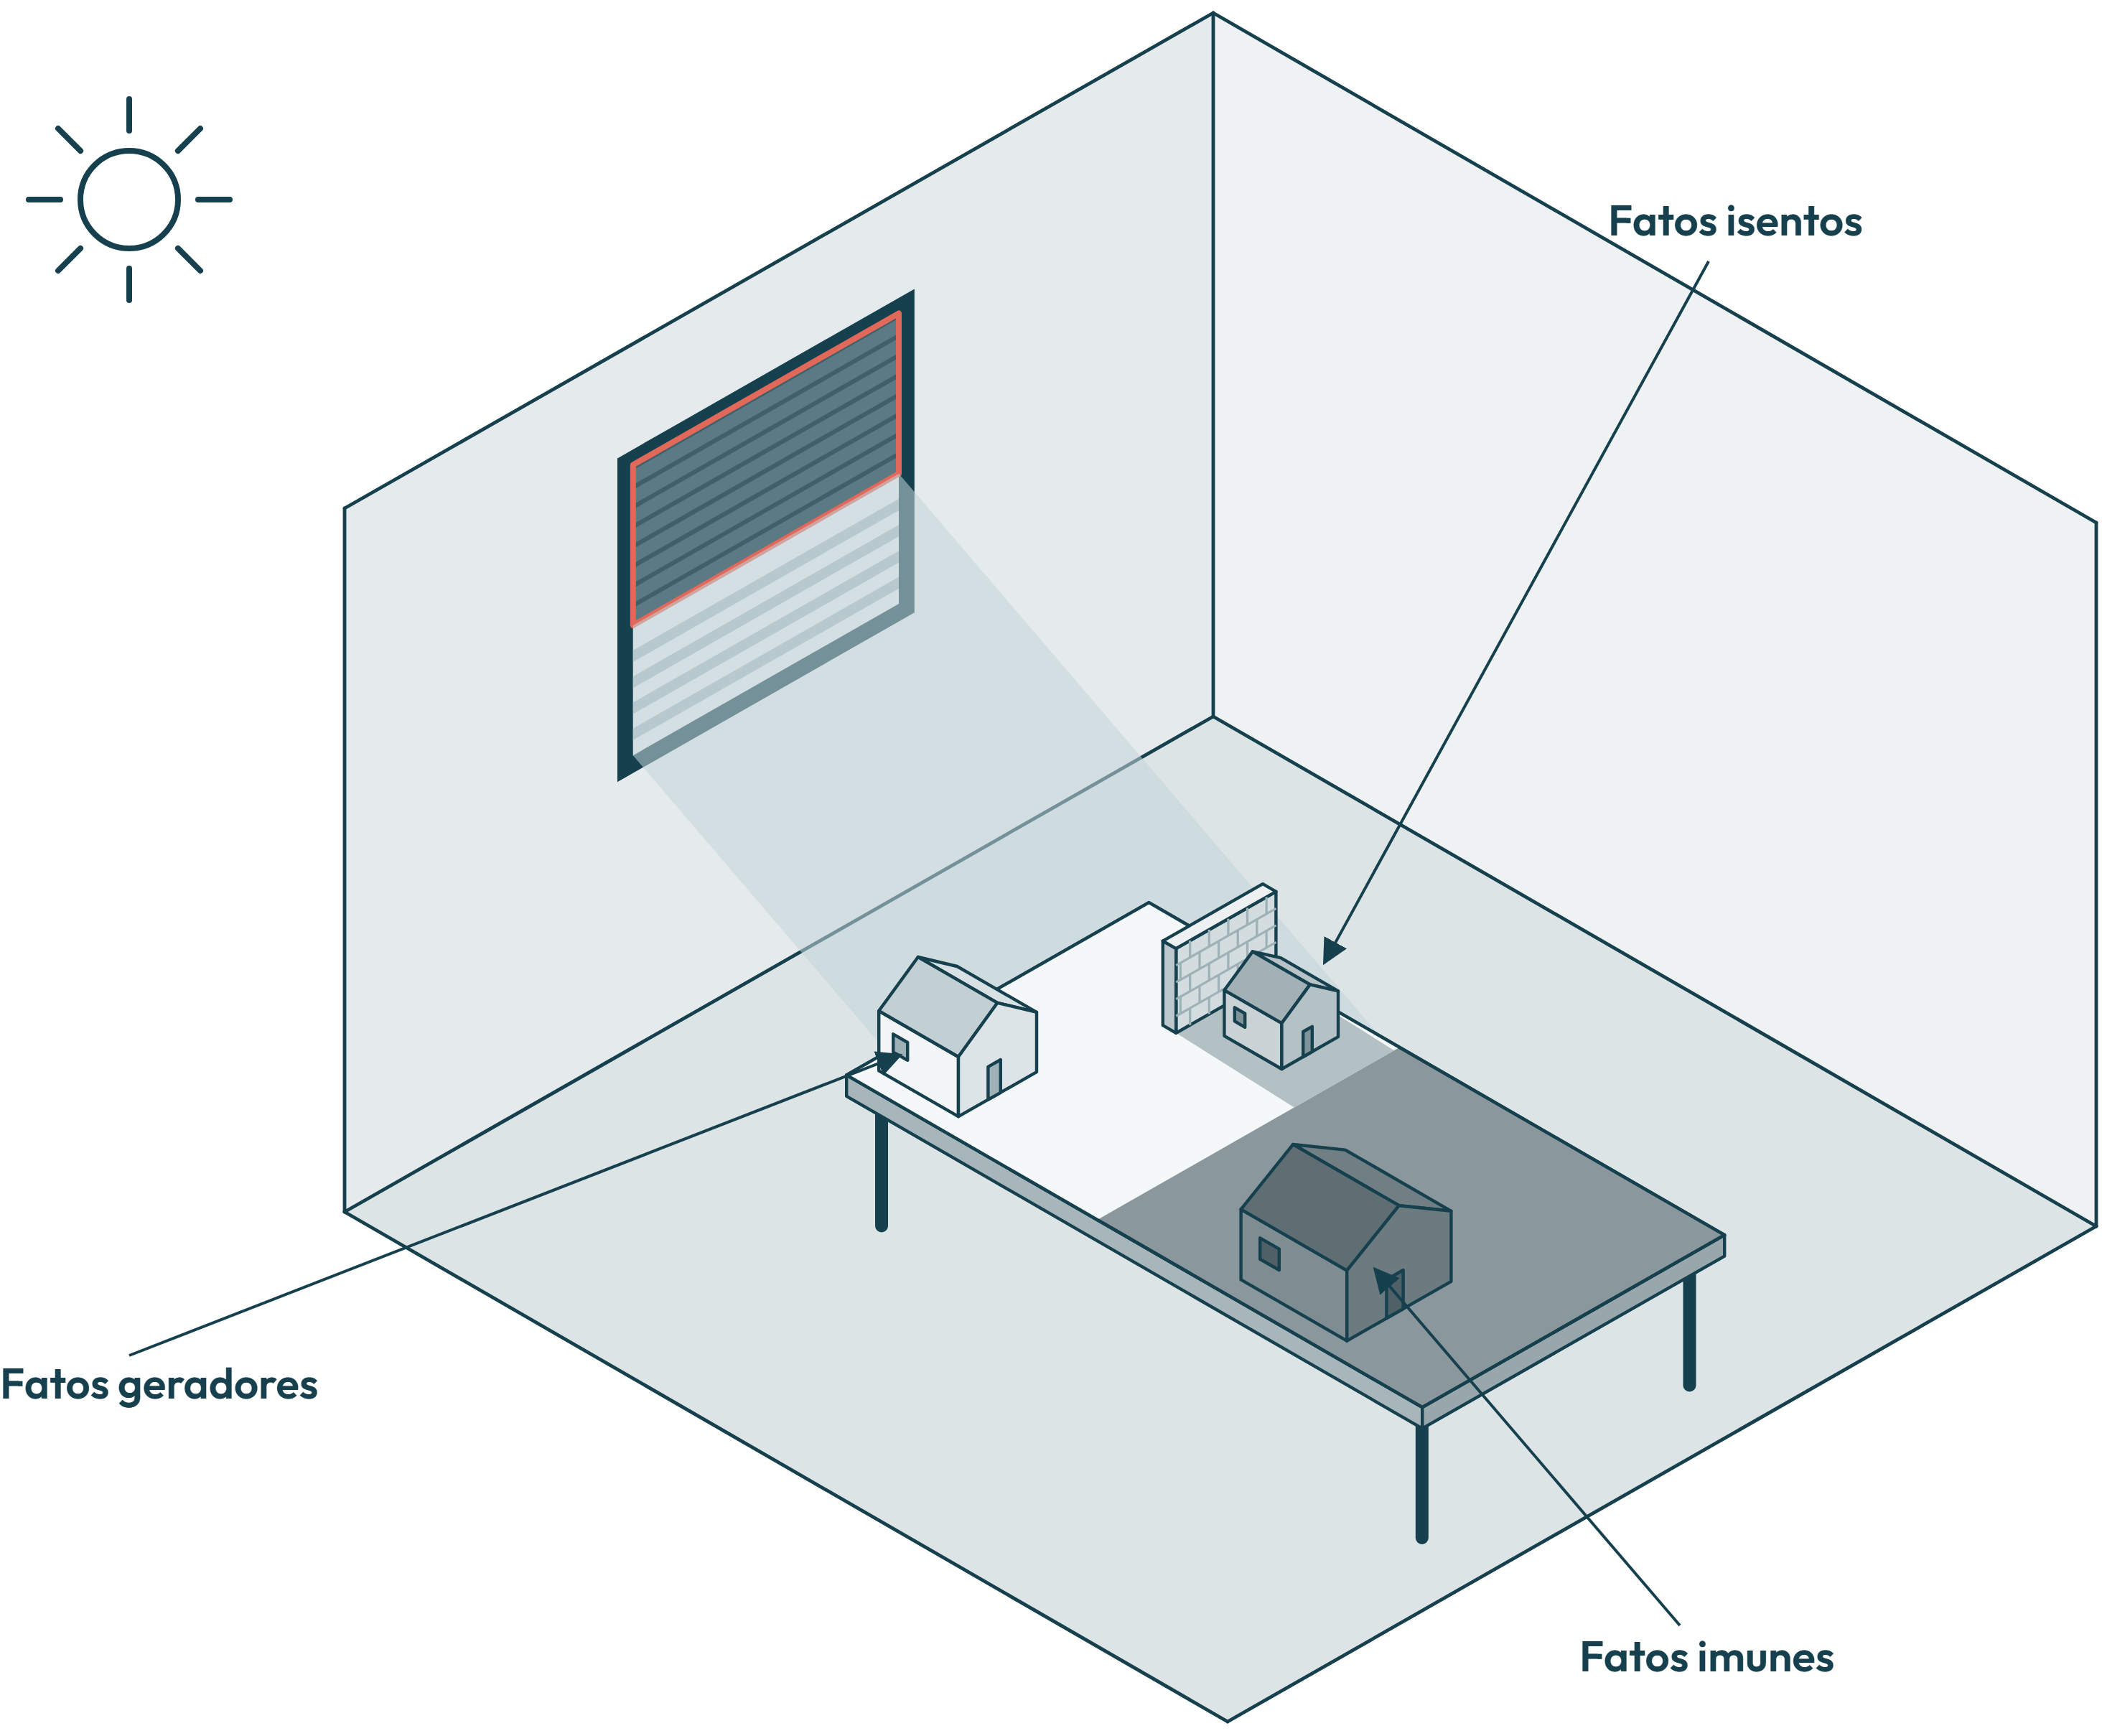
A Figura 1 representa essa estrutura. Nessa analogia, a Constituição é o sol, de onde vem a luz da competência. A persiana representa as limitações ao poder de tributar: suas lâminas fechadas, as imunidades, projetam sombra sobre os fatos que a competência não alcança. Um fato iluminado não é tributado só por estar na luz: torna-se fato gerador quando a lei municipal o descreve. A isenção é o muro que a lei municipal ergue diante de um fato iluminado. O município pode derrubá-lo quando quiser, por outra lei, sem depender de mudança na Constituição. A exceção é a isenção concedida por prazo certo e sob condições, que não pode ser revogada antes do prazo (CTN, art. 178). A sombra da persiana, ao contrário, só a própria Constituição poderia desfazer.
A integralização de capital
Integralizar ao capital social é a transferência dos sócios à sociedade de ativos, em dinheiro ou em bens, por exemplo, que são destinados ao capital social da entidade. Quem integraliza com um imóvel recebe quotas ou ações em troca. A transferência é onerosa, porque o sócio recebe as quotas em troca, e por isso estaria no campo do ITBI, não fosse a imunidade, prevista na própria Constituição.
O art. 156, § 2º, I, da Constituição Federal assim dispõe, com a divisão do inciso I em duas partes:
“Art. 156. Compete aos Municípios instituir impostos sobre:
[...]
II - transmissão ‘inter vivos’, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos a sua aquisição;
[...]
§ 2º O imposto previsto no inciso II:
I - não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital [primeira parte], nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil [segunda parte];
A primeira parte trata da integralização de capital. A segunda trata das operações de reorganização societária (fusão, incorporação, cisão ou extinção de pessoa jurídica) e termina com a ressalva da atividade preponderante.
A expressão “nesses casos” não diz se a ressalva se refere só às operações de reorganização, mencionadas logo antes, ou se a ressalva alcança também a integralização.
É dessa ambiguidade que nasce a controvérsia.
O Código Tributário Nacional, de 1966, não tinha essa ambiguidade:
“Art. 36. Ressalvado o disposto no artigo seguinte, o imposto não incide sobre a transmissão dos bens ou direitos referidos no artigo anterior:
I - quando efetuada para sua incorporação ao patrimônio de pessoa jurídica em pagamento de capital nela subscrito;
II - quando decorrente da incorporação ou da fusão de uma pessoa jurídica por outra ou com outra. [...]
Art. 37. O disposto no artigo anterior não se aplica quando a pessoa jurídica adquirente tenha como atividade preponderante a venda ou locação de propriedade imobiliária ou a cessão de direitos relativos à sua aquisição.
Muitas leis municipais repetiram o modelo do CTN em que a ressalva da imunidade alcança tanto as ocasiões de integralização de capital quanto as de incorporação ou fusão de sociedades.
Na prática, a prefeitura reconhecia a imunidade de forma provisória e voltava anos depois para conferir as receitas da sociedade, cobrando o imposto se a atividade imobiliária tivesse prevalecido.
Para os municípios, o CTN apenas explicitava o que a Constituição já dizia. Para os contribuintes, a Constituição de 1988 separou a integralização das operações de reorganização, e o CTN, anterior a ela, não foi recepcionado nesse ponto. A divergência chegou ao Supremo Tribunal Federal.
O Tema 796
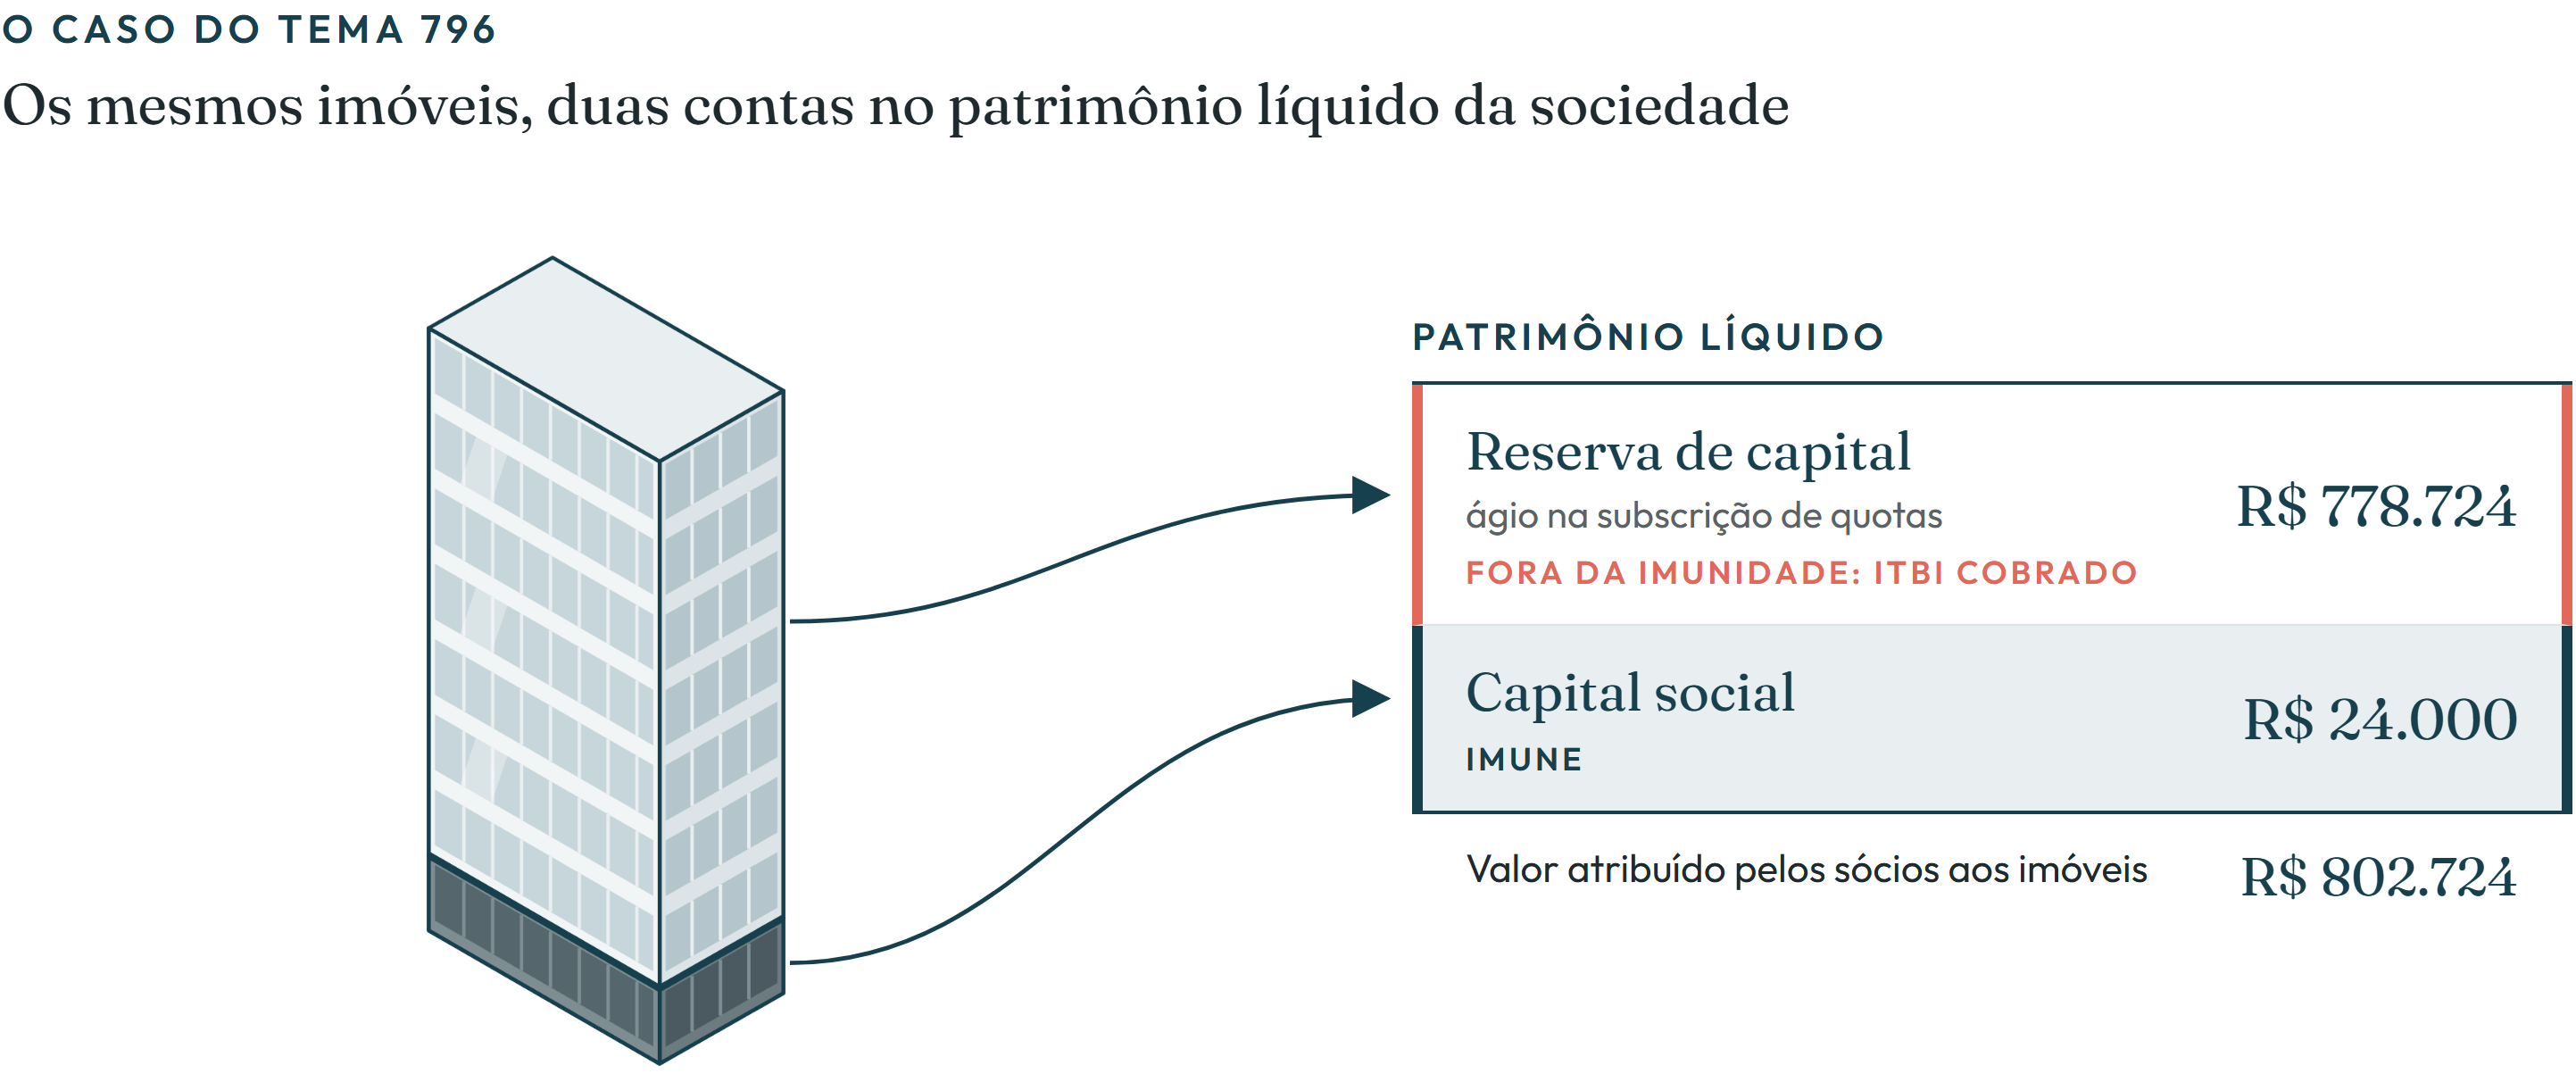
O primeiro julgamento partiu do Caso Lusframa de Santa Catarina (RE 796.376/SC). Os sócios integralizaram imóveis pelo valor de R$ 802.724, conforme descrito no contrato social da empresa. Desse total, R$ 24.000 formaram o capital social e R$ 778.724 foram destinados, pelo próprio contrato social, à reserva de capital, conta do patrimônio líquido que recebe o valor aportado além das quotas subscritas (Lei 6.404/1976, art. 182, § 1º, a).
A reserva de capital não se confunde com o capital social e só pode ser usada para os fins que a lei prevê, como absorver prejuízos, resgatar ou recomprar participações e, mais tarde, ser incorporada ao capital (Lei 6.404/1976, art. 200). No caso Lusframa, o contrato social lançou a diferença justamente como ágio na subscrição de quotas. O município cobrou ITBI sobre a parcela destinada à reserva de capital que não havia sido destinada ao capital social.
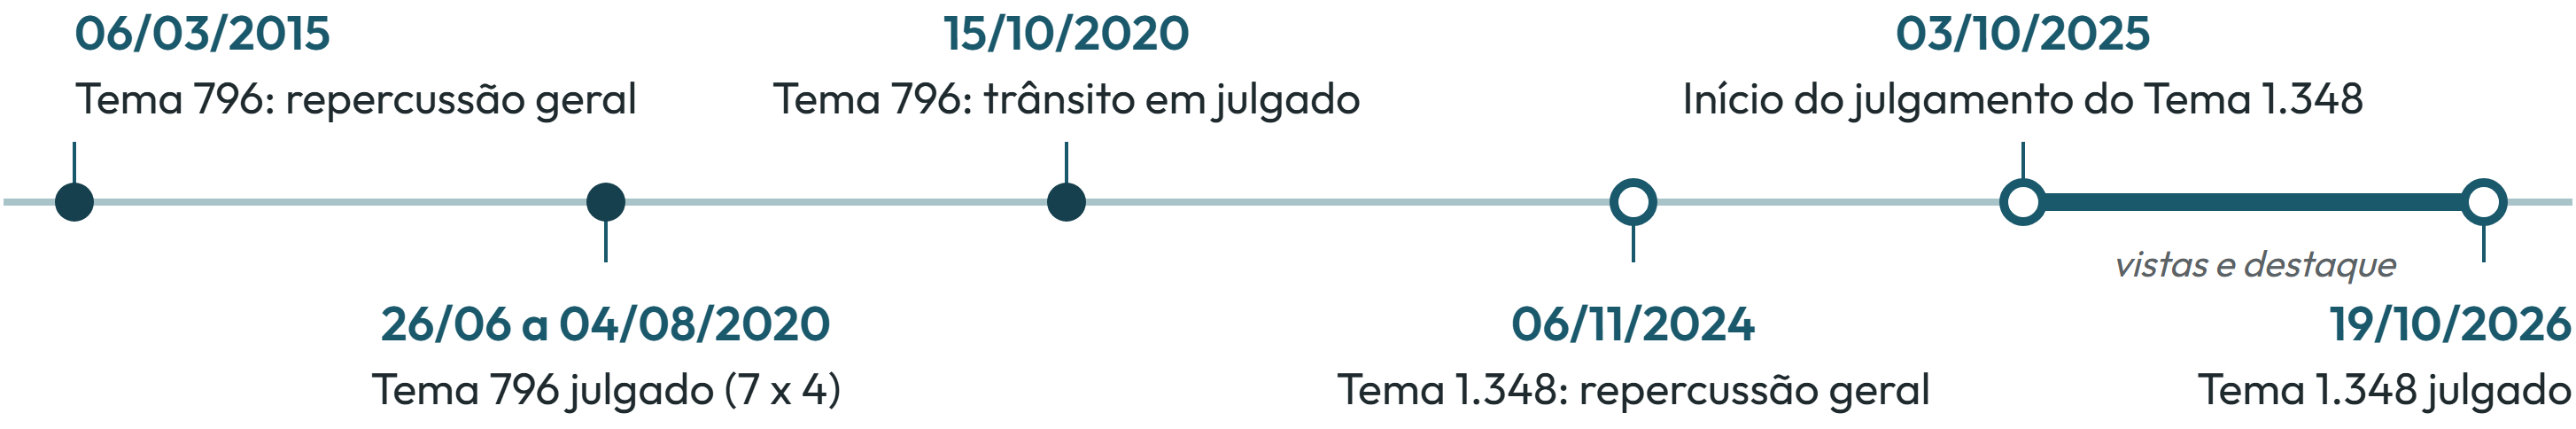
A discussão foi encerrada em 2020. Por 7 votos a 4, prevaleceu o voto do Ministro Alexandre de Moraes, e o Tribunal fixou a seguinte tese:
“A imunidade em relação ao ITBI, prevista no inciso I do § 2º do art. 156 da Constituição Federal, não alcança o valor dos bens que exceder o limite do capital social a ser integralizado.
O voto vencedor afirmou também que a ressalva da atividade imobiliária alcança apenas a segunda parte do dispositivo constitucional, e não a integralização. Como esse ponto não era objeto do recurso, prefeituras e tribunais continuaram a negar a imunidade às sociedades imobiliárias, e a controvérsia voltou ao STF.
O Tema 1.348
O recente julgamento (RE 1.495.108/SP, relator o ministro Edson Fachin) examinou apenas a questão da atividade preponderante: se a ressalva da atividade imobiliária alcança também a integralização de capital. Ficaram vencidos os Ministros Gilmar Mendes e Flávio Dino, para quem a ressalva da atividade preponderante também alcança a integralização ao capital social. Foi fixada a seguinte tese:
“A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.
Os dois limites mencionados na abertura constam do dispositivo do julgamento, cuja ata foi publicada no Diário da Justiça eletrônico em 22 de outubro. Até 2 de novembro, o acórdão não havia sido publicado, e o andamento do processo não registrava modulação de efeitos.
A cobrança sobre o excedente
A cobrança que os julgamentos no STF deixaram em aberto aparece quando o sócio integraliza o imóvel por valor inferior ao de mercado. O art. 23 da Lei 9.249/1995, lei federal que trata do imposto de renda, permite à pessoa física transferir bens ao capital de uma sociedade pelo valor constante da declaração de imposto de renda ou pelo valor de mercado. Na segunda opção, a lei destaca que a diferença é tributada como ganho de capital, fato gerador do Imposto de Renda. Pelo valor histórico declarado na DIRPF, o valor integralizado no contrato social costuma ficar abaixo da avaliação da prefeitura, que usa como parâmetros valores atuais de mercado.
O valor que a prefeitura compara com o integralizado é o valor venal, base do ITBI no art. 38 do Código Tributário Nacional. Em 2022, no Tema 1.113, o STJ já havia decidido que o município não pode adotar como base do ITBI um valor de referência fixado unilateralmente. Mesmo assim, o que se observa na prática são guias calculadas de modo automático, com a área do imóvel multiplicada por um valor redondo por metro quadrado, sem avaliação do imóvel concreto. Nesses casos, a “diferença” cobrada não é medida contra o valor de mercado.
Em um exemplo hipotético, uma sócia integraliza dois apartamentos pelo valor da declaração, R$ 200 mil, e todo esse valor vai para o capital social. A prefeitura avalia os imóveis em R$ 900 mil, considera que R$ 700 mil excederam o capital e cobra ITBI de 3% sobre a diferença, R$ 21 mil, com fundamento no Tema 796. O quadro compara essa operação com a do caso julgado em 2020.
| Item | Caso do Tema 796 | Exemplo hipotético |
|---|---|---|
| Valor que os sócios deram aos imóveis | R$ 802.724 | R$ 200.000 |
| Quanto foi para o capital social | R$ 24.000 | R$ 200.000 |
| Quanto foi para a reserva de capital | R$ 778.724 | R$ 0 |
| De onde vem a “diferença” cobrada | Do contrato social, por escolha dos sócios | Da avaliação feita pela prefeitura |
Nem a tese do Tema 796 nem a do Tema 1.348 tratam dessa situação. As prefeituras, porém, adotam essa leitura e tomam como “valor dos bens” o valor que elas próprias atribuem ao imóvel.
A leitura do escritório
Para o escritório, o município não pode cobrar ITBI sobre essa diferença. São três os fundamentos.
O primeiro está no próprio Tema 796. O excedente tributado no Caso Lusframa foi a parcela que o contrato social destinou à reserva de capital. O excedente, portanto, é definido pela destinação que os sócios dão ao valor dos bens, e não pela avaliação fiscal. Quando todo o valor integralizado compõe o capital social, não há parcela fora da imunidade. E o valor registrado decorre de uma opção prevista no art. 23 da Lei 9.249/1995, não de subavaliação.
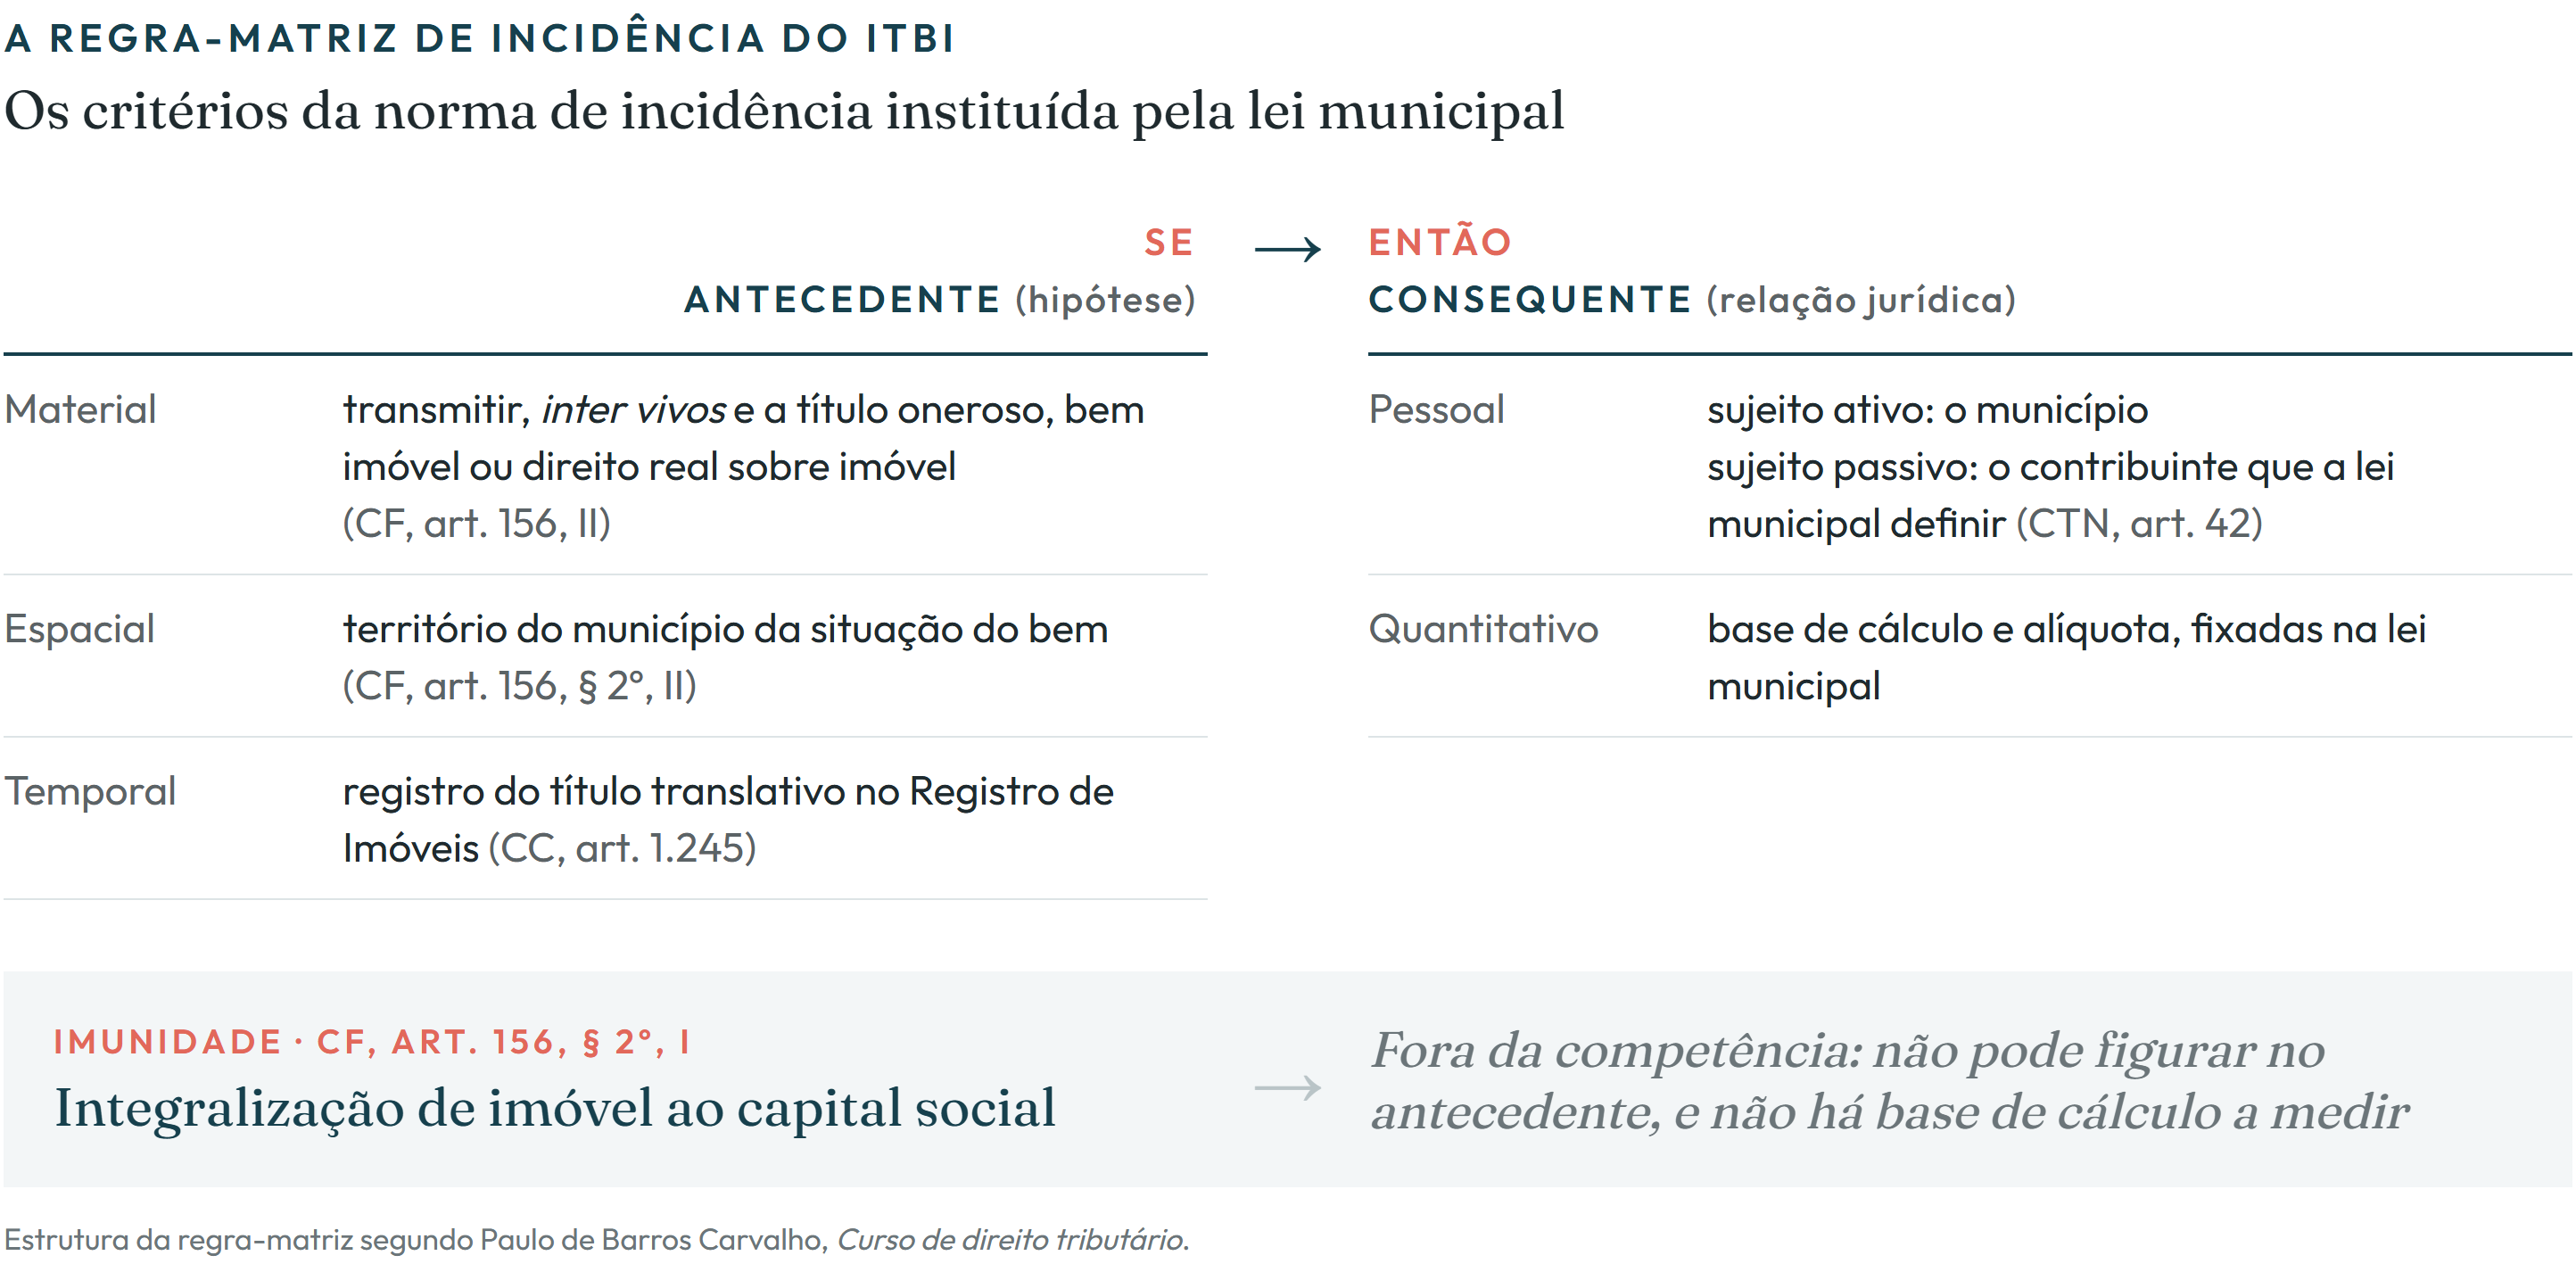
O segundo é de teoria da norma tributária. Na regra-matriz de incidência, a base de cálculo integra o consequente da norma e mede o fato descrito no antecedente. Na operação imune, o fato (integralização do imóvel) está fora da competência do município e não há base de cálculo que medir. Discutir se o imóvel vale R$ 200 mil ou R$ 900 mil é discutir a base de cálculo de um imposto que não incide.
O terceiro está no Tema 1.348. Além do limite do capital social, a única ressalva que a tese admite é a simulação ou a fraude, demonstrada caso a caso pelo fisco. No julgamento, o ministro Alexandre de Moraes, redator do Tema 796, recusou excluir da imunidade todas as sociedades imobiliárias pelo risco de fraude e distinguiu duas situações: afastar a imunidade de uma operação que só na aparência é integralização de capital, e restringir a imunidade em abstrato. Presumir que todo valor declarado abaixo da avaliação municipal esconde um excedente equivale, na leitura do escritório, a restringir a imunidade em abstrato.
Mesmo onde o ITBI é devido, o município não pode substituir o valor declarado por uma avaliação própria sem processo administrativo, como decidiu o Superior Tribunal de Justiça no Tema 1.113 (art. 148 do CTN).
Os tribunais estaduais decidem nos dois sentidos, inclusive o Tribunal de Justiça de Minas Gerais. Em maio de 2026, a 1ª Câmara Cível afastou a cobrança sobre a diferença: para a relatora, a desembargadora Juliana Campos Horta, o fato gerador do ITBI “simplesmente não se perfectibiliza sobre a parcela do patrimônio que o contribuinte destina integralmente à realização do capital” (Apelação Cível 1.0000.26.004371-6/001). Em fevereiro do mesmo ano, a mesma câmara anulou um lançamento feito sem processo administrativo, mas assegurou ao município nova apuração do excedente (Apelação Cível 1.0000.24.351325-6/004). O STF ainda não examinou a questão em julgamento com efeito vinculante.
O que observar na prática
Quem pagou ITBI na integralização porque a prefeitura considerou preponderante a atividade imobiliária da sociedade pode pedir a restituição dos valores recolhidos nos últimos cinco anos, contados de cada pagamento (arts. 165, I, e 168, I, do CTN). O pedido pode ser feito na via administrativa ou na judicial. Antes do pedido, é preciso analisar o caso concreto e acompanhar o trânsito em julgado do Tema 1.348: ainda cabem embargos de declaração, e o STF pode modular os efeitos da decisão e restringir a restituição.
- O contrato social deve indicar o valor de cada imóvel e destinar todo esse valor ao capital social. Lançar parte em reserva de capital cria exatamente a situação do Tema 796.
- O valor usado na integralização deve ser o mesmo da declaração de imposto de renda de quem transfere, ou o valor de mercado, se essa for a opção.
- A guia de ITBI sobre a “diferença” pode ser contestada. Prazos e procedimentos variam de município para município.
Este texto tem caráter informativo e não substitui a análise de um caso concreto.
Temas
- ITBI
- Integralização de capital
- Imunidade tributária
- Tema 1.348 do STF
- Tema 796 do STF
- Tema 1.113 do STJ
- Holding patrimonial
- Reserva de capital
- Valor venal
- Excedente do capital social
- Restituição de ITBI